Le foncier immobilier désigne le sol : le terrain nu ou la parcelle qui porte une construction. L’immobilier, lui, couvre le bien entier, terrain et bâtiments compris. Cette distinction commande la fiscalité, la formation des prix et le choix d’un investissement.
Foncier immobilier : de quoi parle-t-on exactement ?
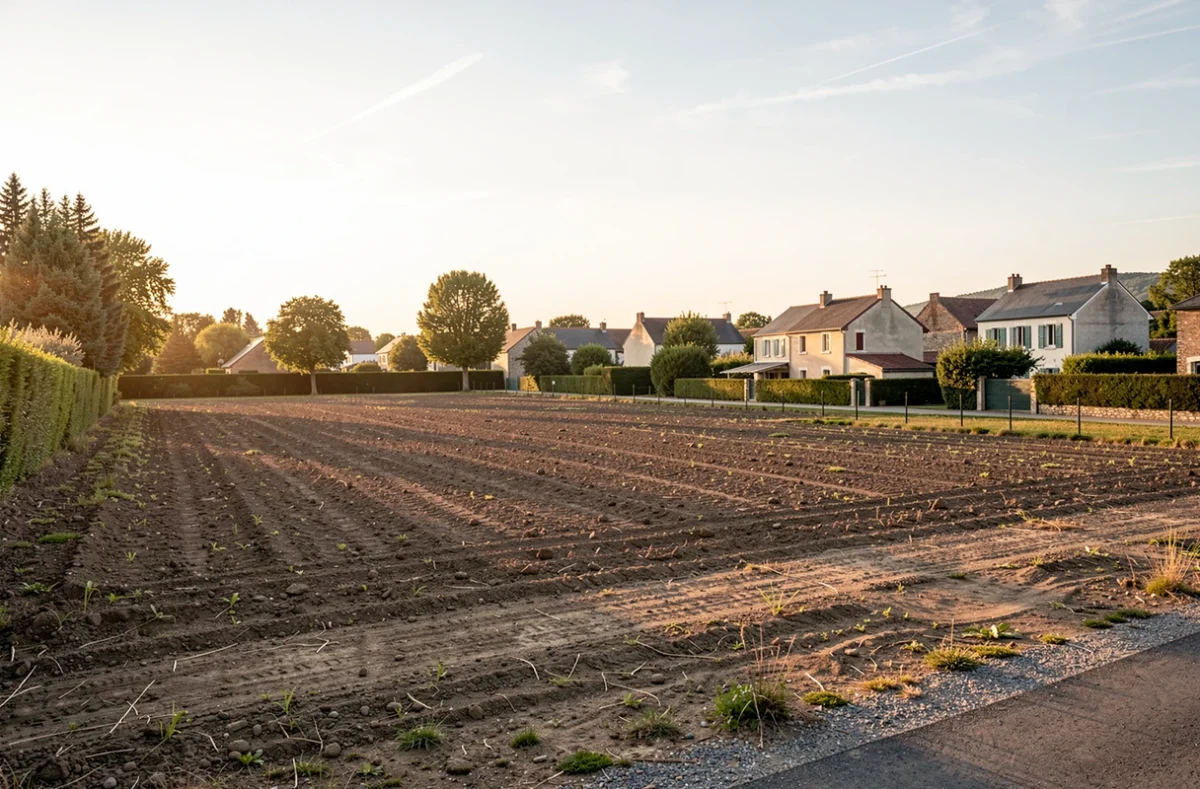
Le foncier est la partie « sol » de l’immobilier : une parcelle, un champ, un terrain à bâtir, ou l’emprise d’une maison. En droit, terrains et bâtiments sont tous deux des immeubles, puisqu’on ne peut pas les déplacer.
Un bien foncier est donc un bien qui tient à la terre. Quand on parle de foncier immobilier, on insiste sur le terrain, alors que le mot « immobilier » seul évoque plus souvent le logement ou le local déjà construit.
Terrain et bâti : ce qui les distingue concrètement
Un terrain ne s’use pas, un bâtiment vieillit. De cette différence découle un traitement comptable distinct : le bâti s’amortit, pas le sol.
La valeur d’un terrain repose sur son emplacement et sur son caractère constructible. Celle du bâti dépend de la surface, de l’état et des performances du bâtiment. Un même terrain peut changer de valeur du tout au tout selon ce que le document d’urbanisme de la commune autorise d’y construire.
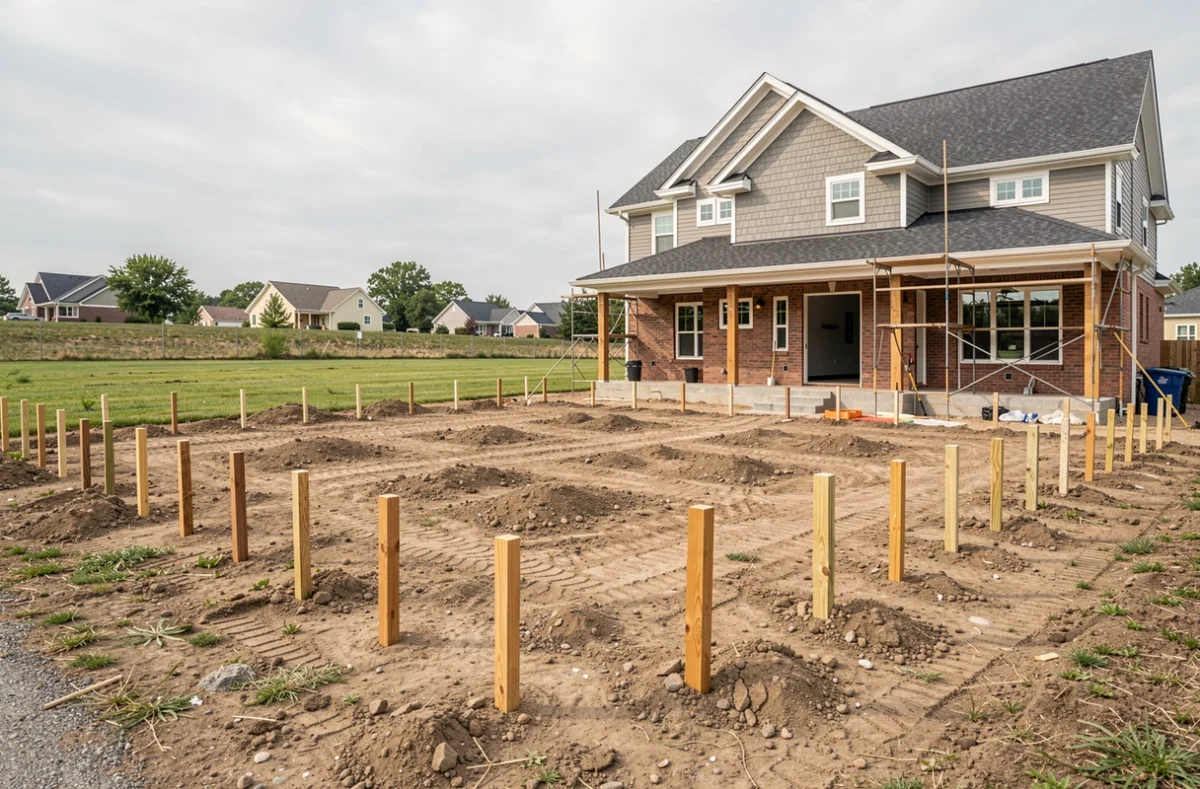
Dès qu’une construction s’élève sur la parcelle, le terrain devient du foncier bâti. Les particuliers qui veulent faire bâtir une maison individuelle achètent d’abord du foncier, puis financent la construction à part.
Foncier bâti et foncier non bâti : la distinction pour l’impôt
Le fisc sépare deux taxes : la taxe foncière sur les propriétés bâties et la taxe foncière sur les propriétés non bâties. Elles ne visent pas les mêmes biens et suivent des règles de calcul différentes.
Pour le bâti, la base d’imposition est la moitié de la valeur locative cadastrale, sur laquelle les collectivités appliquent leur taux. Le redevable est le propriétaire ou l’usufruitier au 1er janvier de l’année d’imposition. La taxe reste due pour l’année entière, même en cas de vente en cours d’année ; vendeur et acheteur peuvent se la répartir au prorata devant le notaire, mais cet accord ne lie pas l’administration.
Selon la situation, les dispositifs fiscaux de l’immobilier peuvent alléger la charge globale d’un propriétaire. Le plafonnement de la taxe foncière sur le bâti pour les foyers à faibles revenus existe aussi pour la résidence principale.
Le prix du foncier et son poids dans le prix d’un logement
Le terrain entre dans le coût de production d’un logement. Quand le prix du foncier monte, la hausse se répercute sur le prix final de la maison ou de l’appartement, parce que le promoteur ou le constructeur l’intègre à son bilan.
L’écart est net entre une ville, où chaque parcelle libre est rare, et une commune rurale. Cette tension s’appelle la pression foncière : plus la demande de terrains constructibles dépasse l’offre, plus les prix montent sur le marché foncier.
La loi Climat et résilience renforce cette contrainte, avec un objectif de zéro artificialisation nette qui limite l’ouverture de nouvelles zones à construire. Les terrains déjà situés dans le tissu urbain gagnent mécaniquement en rareté.
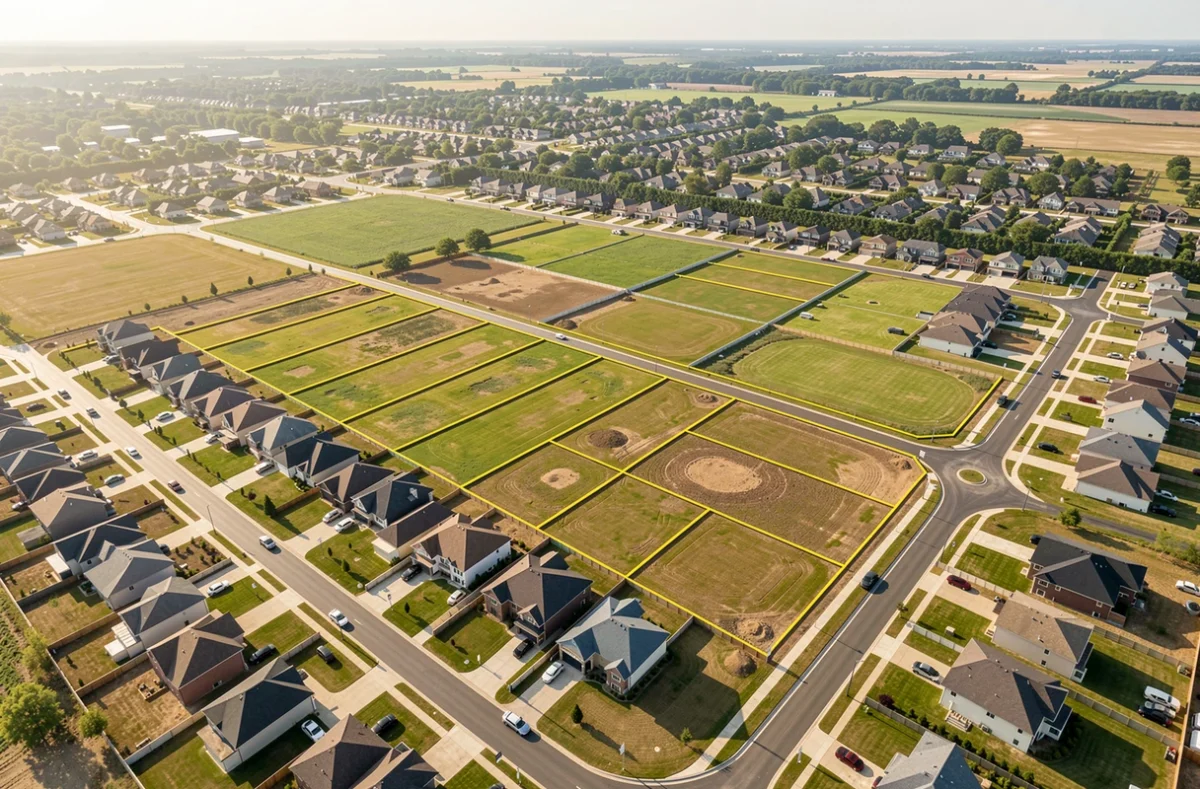
Avant d’acheter un terrain, il faut inclure son prix dans le plan de financement : une estimation de son budget d’emprunt aide à savoir quelle parcelle reste accessible.
Bien foncier, patrimoine foncier, propriétaire foncier : le vocabulaire
Quelques termes reviennent dans les recherches sur le foncier. Chacun a un sens précis :
- Le patrimoine foncier regroupe l’ensemble des terrains et biens immobiliers qu’une personne, une famille ou une organisation possède.
- Le propriétaire foncier détient la terre, qu’elle soit nue, cultivée ou construite, et c’est lui que le fisc identifie pour la taxe foncière.
- Le capital foncier désigne la valeur de ce patrimoine, c’est-à-dire ce que représentent les terrains une fois estimés.
Côté public, le foncier est géré par les communes, qui fixent par leurs documents d’urbanisme ce qui peut être construit. Les établissements publics fonciers achètent et portent des terrains pour le compte des collectivités.
Société foncière : investir dans l’immobilier sans acheter de terrain
Une société foncière acquiert, gère et loue un patrimoine immobilier, souvent des bureaux, des commerces ou des logements. L’investisseur qui en achète des parts profite des loyers sans devenir propriétaire d’un terrain ni d’un immeuble en direct.
Les foncières cotées relèvent d’un régime fiscal particulier, qui les amène à redistribuer une partie de leurs résultats à leurs actionnaires. Leur logique diffère de celle d’une SCPI, qui est une société de placement non cotée.
La gestion en direct d’un bien locatif demande du temps et des décisions régulières, comme le détaille l’article sur la gestion d’un investissement locatif. La foncière déporte cette charge vers une équipe de professionnels.
Au final, le foncier reste la base de tout projet immobilier : sans parcelle disponible et constructible, aucun bâtiment ne sort de terre. Le vendeur d’un terrain comme l’acquéreur gagnent à vérifier d’abord ce que le document d’urbanisme autorise.